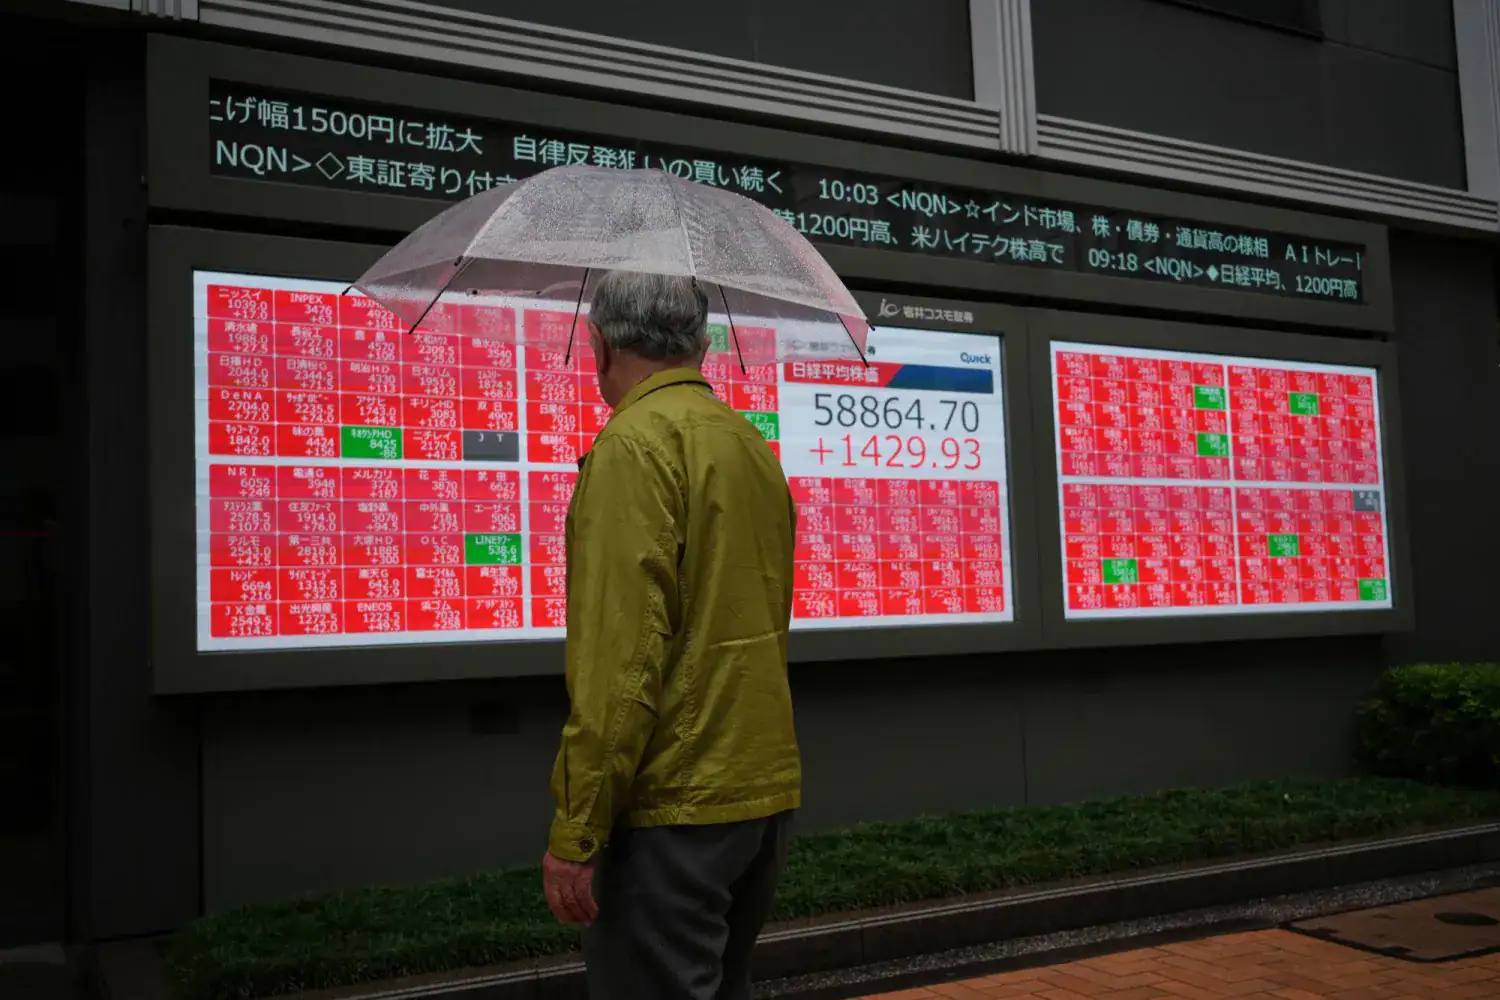
قادت أسهم شركات التكنولوجيا موجة بيع واسعة في بورصات وول ستريت خلال جلسة الاثنين 16 نوفمبر، إذ تكبدت المؤشرات الأمريكية الرئيسية خسائر جماعية تركزت بشكل خاص في ناسداك، الذي يضم أكبر وزن لشركات القطاع.
وأغلق ناسداك المجمع الجلسة منخفضا 2.5 في المئة إلى 24,509.76 نقطة، في أكبر تراجع بين المؤشرات الرئيسية. ونزل ستاندرد آند بورز 500 بنسبة 1.9 في المئة إلى 7,416.59 نقطة، وخسر داو جونز 1.4 في المئة ليستقر عند 51,608.17 نقطة، فيما انخفض راسل 2000 بنسبة 1.7 في المئة إلى 2,742.94 نقطة.
ولم يقتصر الهبوط على كبرى شركات التكنولوجيا، بل شمل دائرة أوسع من الشركات الأمريكية المدرجة. ورغم حدة الخسائر، تحافظ المؤشرات الرئيسية على أداء إيجابي منذ بداية 2026، ما يجعل الصورة أقرب إلى تصحيح حاد وإعادة تقييم لأصول بعينها، لا إلى بداية مؤكدة لهبوط طويل الأمد في السوق.
إنفيديا تحت الضغط
تمر أسهم إنفيديا، إحدى أبرز رموز صعود قطاع التكنولوجيا في السنوات الأخيرة، بضغط متواصل بعد الرحيل المفاجئ لمديرها التنفيذي جنسن هوانغ، وسط أسئلة حول إدارة الشركة في المرحلة المقبلة وآفاق أعمالها والقيود الأمريكية على وصول الصين إلى الرقائق المتقدمة الخاصة بالذكاء الاصطناعي.
وفقد سهم الشركة نحو 4.1 في المئة يوم الاثنين، ليقترب انخفاضه منذ بداية نوفمبر من 24 في المئة. ولم يتوقف الأثر عند إنفيديا، إذ هبط مؤشر فيلادلفيا لأشباه الموصلات 5.3 في المئة في الجلسة، وسجلت أسهم إنتل وميكرون خسائر كبيرة.
ويركز المستثمرون الآن على سؤال جوهري: هل أصبحت شركات الذكاء الاصطناعي مسعّرة بأكثر مما تستحق؟ فالسوق راهن في السنوات الماضية على طلب شبه متواصل على تقنيات الذكاء الاصطناعي، لكن المتعاملين باتوا ينظرون أيضا إلى كلفة بناء مراكز البيانات ونفقات المعدات ومدد استرداد الاستثمار والربحية الفعلية للمشاريع. وتدفع هذه الحسابات إلى إعادة توزيع رؤوس الأموال، عبر تقليص المراكز في أغلى أسهم التكنولوجيا والبحث عن فرص في قطاعات أخرى.
ويضاف إلى ذلك قلق من احتمال تشديد واشنطن قيودها على استخدام الشركات الصينية للرقائق المتقدمة وعلى الوصول عن بعد إلى قدرات الحوسبة، وهو ما يزيد المخاطر على مصنعي أشباه الموصلات وموردي معدات مراكز البيانات. وتترقب السوق النتائج الفصلية لإنفيديا، التي يتوقع المحللون أن تسجل نموا في الأرباح بنحو 90 في المئة على أساس سنوي، ما يعني أن نتائج جيدة قد لا تكفي إذا خيبت توقعات الإدارة آمال المستثمرين.
أوروبا أكثر تماسكا
أغلقت البورصات الأوروبية على انخفاض محدود، إذ تراجع مؤشر ستوكس يوروب 600 بنسبة 0.28 في المئة إلى 662.31 نقطة، منهيا سلسلة من خمس جلسات صعود سجل خلالها مستويات قياسية. وتعرضت أسهم التكنولوجيا أيضا للضغط، وفقدت إيه إس إم إل نحو 2.4 في المئة، وأيكسترون 2.8 في المئة، وتكنوبروب 4.2 في المئة، وسيمنس للطاقة نحو 1.8 في المئة.
ويخشى المستثمرون أن تنتقل مشكلات سوق الذكاء الاصطناعي الأمريكية إلى المصنعين الأوروبيين لمعدات مراكز البيانات ومكوناتها. في المقابل، حافظت قطاعات أخرى على أداء إيجابي، أبرزها الرعاية الصحية التي أضافت أسهمها نحو 0.8 في المئة، إلى جانب منتجي السلع الاستهلاكية اليومية والأغذية وشركات الاتصالات.
ويعزى هذا التماسك النسبي إلى البنية القطاعية للسوق الأوروبية، التي تتأثر فيها المؤشرات بالبنوك والصناعة والأدوية والاستهلاك أكثر من اعتمادها على عدد قليل من كبرى شركات التكنولوجيا كما هو الحال في الولايات المتحدة. ويعد انخفاض أسعار النفط عاملا مساعدا محتملا، لأنه قد يخفف الضغط التضخمي وكلفة الأعمال ويدعم الطلب الاستهلاكي، في مقابل استمرار عوامل سلبية مثل ضعف النشاط الاقتصادي في الصين والغموض المحيط بالصناعة الأوروبية والمخاطر الجيوسياسية.
إعادة توزيع بين القطاعات
ما يحدث ليس هبوطا متزامنا للمؤشرات فحسب، بل إعادة ترتيب لرؤوس الأموال بين القطاعات. وتشير بيانات بي إن بي باريبا إلى أن قطاعات النفط والغاز والكيماويات والتكنولوجيا كانت الأقوى في أوروبا منذ بداية 2026 وحتى 13 نوفمبر، بينما تصدرت شركات الطاقة ومصنعو المعدات التكنولوجية وقطاع الأدوية القائمة في الولايات المتحدة.
وتراجع الاهتمام بأسهم الذكاء الاصطناعي وأشباه الموصلات مع مخاوف التقييم المرتفع، وتعرضت معدات التكنولوجيا لضغط بسبب مراجعة الاستثمارات في مراكز البيانات، فيما استفادت الأدوية والرعاية الصحية من الطلب الدفاعي والنتائج المؤسسية، وبقيت الطاقة في وضع متذبذب تبعا لأسعار النفط، وحافظت البنوك والسلع الاستهلاكية على استقرار نسبي بدعم من إعادة توزيع الأموال ومستويات الفائدة والطبيعة الدفاعية لأنشطتها.
وهكذا يبتعد المستثمرون تدريجيا عن شراء كل ما يرتبط بالذكاء الاصطناعي، ليصبح الوزن أكبر للنتائج المالية الفعلية وربحية الأعمال والقدرة على تبرير التقييمات السوقية المرتفعة.
ما قصة 17 نوفمبر؟
خلال الأسابيع الأخيرة، انتشرت في شبكات التواصل وبعض وسائل الإعلام رسائل تتحدث عن أزمة رقمية واسعة مرتقبة في الولايات المتحدة، بلغت في أكثر نسخها تطرفا حد الحديث عن هجوم إلكتروني شامل في 17 نوفمبر يعطل الإنترنت ويضرب النظام المصرفي ويحرم العملاء من حساباتهم.
وزاد من القلق أعطال تقنية حقيقية ظهرت في 16 نوفمبر، عندما أبلغ عملاء جيه بي مورغان تشيس وبنك أوف أمريكا وويلز فارغو وجهات مالية أخرى عن صعوبات في الدخول إلى الخدمات المصرفية عبر الإنترنت وتنفيذ بعض العمليات، إضافة إلى تقارير عن تأخير تحويلات عبر نظام زيل.
غير أن الواقع يختلف عن الشائعات. فوسائل إعلام أمريكية نسبت سبب العطل في جيه بي مورغان تشيس إلى خطأ تقني في البنية البرمجية والمادية للبنك، وأكد البنك أن المشكلة لم تكن مرتبطة بهجوم إلكتروني. أما مشغل زيل فقال إن شبكته واصلت العمل وإن التأخير ناجم عن مشكلات لدى بنوك بعينها.
وفي 17 نوفمبر هناك بالفعل اختبار مخطط لنظام الإنذار الطارئ في الولايات المتحدة، وهو بث قصير عبر الراديو والتلفزيون، وليس قطعا للإنترنت أو الخدمات المصرفية أو الكهرباء. ولا توجد تأكيدات موثوقة لوجود خطة لهجوم إلكتروني عالمي في ذلك التاريخ.
وفي حال عدم تأكد الشائعات ومعالجة الأعطال، سيبقى أثر هذه القصة محدودا، مع احتمال ارتفاع مؤقت في تقلبات أسهم البنوك وأنظمة الدفع وشركات التكنولوجيا من دون مبرر لبيع واسع. أما السيناريو الثاني، وهو هجوم إلكتروني فعلي يطال البنية التحتية للمصارف وأنظمة الدفع والبورصات والمؤسسات المالية الكبرى، فكان سيضع ضغطا على أسهم أكبر البنوك الأمريكية وشركات التحويلات الإلكترونية وشركات الحوسبة السحابية والأمن السيبراني وشركات التأمين والأسهم المرتبطة باستمرار عمل البنية المالية، وقد يدفع المستثمرين إلى تقليص المراكز عالية المخاطر والتحول إلى سندات حكومية وذهب وعملات نقدية. لكن هذا السيناريو يبقى افتراضيا في الوقت الحالي.
محطات تنتظرها الأسواق
يترقب المستثمرون نتائج إنفيديا المقررة في 17 نوفمبر، وهي اختبار رئيسي للسوق التكنولوجي: نتائج وتوقعات قوية قد توقف بيع أسهم مصنعي الرقائق وتدعم ناسداك، أما إذا لم تقنع الإدارة المستثمرين بمتانة الطلب على معدات الذكاء الاصطناعي فقد يستمر الهبوط ويمتد إلى شركات تقنية أخرى.
وفي 19 نوفمبر يتوقع طرح أسهم شركة أنثروبيك في البورصة، وهي فرصة لتقييم أحد أكبر لاعبى سوق الذكاء الاصطناعي؛ نجاح الطرح قد يؤكد استمرار الاهتمام بالقطاع، وضعف الطلب قد يعمق الشكوك حول آفاقه.
كما تتابع السوق تصريحات مسؤولي مجلس الاحتياطي الفيدرالي ونشر محضر اجتماع أكتوبر، وسط قلق من سياسة نقدية أكثر تشددا؛ فبقاء التضخم مرتفعا مع إشارات إلى احتمال رفع الفائدة سيشكل عاملا سلبيا إضافيا، لأن المال الأغلى يقلل جاذبية الاستثمار في الأسهم، وخصوصا التكنولوجيا.
وتحظى لقاءات دونالد ترامب مع شي جين بينغ وفلاديمير بوتين على هامش منتدى أبيك باهتمام إضافي، لأن أي تفاهمات بشأن التجارة والتكنولوجيا والأمن الدولي قد تؤثر في مزاج المستثمرين، وتبقى شركات التكنولوجيا ومصنعو أشباه الموصلات الأكثر حساسية لنتائجها.
وخلاصة الصورة أن الحديث عن بداية أزمة بورصات عالمية كاملة سابق لأوانه، لكن ما يجري يعكس تحولا جادا في مزاج المستثمرين: وول ستريت تعيد تقييم قطاع التكنولوجيا، وأوروبا تتأثر بالعملية نفسها مع تماسك أكبر. وتبقى الشركات التي يقوم تقييمها على توقعات النمو المستقبلي للذكاء الاصطناعي الأكثر عرضة، في حين تبدو الرعاية الصحية والأدوية وبعض الشركات الصناعية ومنتجو السلع الاستهلاكية اليومية أكثر جاذبية كاستثمارات دفاعية. وقد تبقى الأسواق متقلبة في الأيام المقبلة، مع كون العامل الحاسم هو قدرة كبرى شركات التكنولوجيا على تبرير تقييماتها بنتائج مالية فعلية.