Chute brutale des indices de Wall Street sous la pression des valeurs technologiques
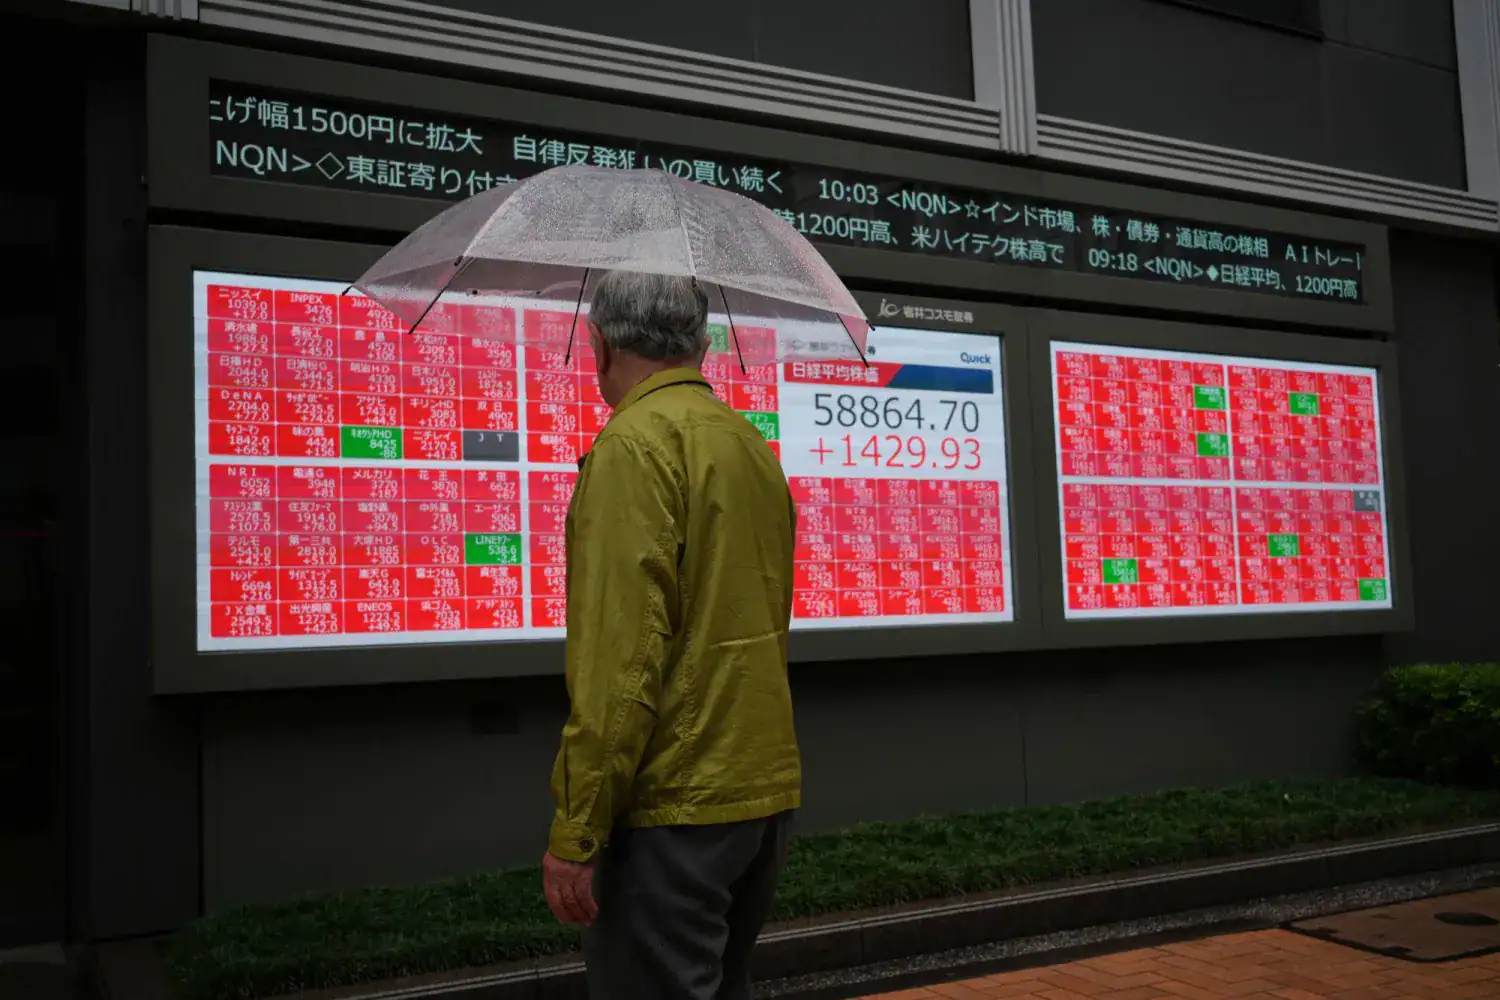
Les actions des entreprises technologiques ont entraîné une vague de ventes massive sur les marchés boursiers de Wall Street lors de la séance du lundi 16 novembre, les principaux indices américains ayant subi des pertes généralisées, particulièrement marquées au Nasdaq, où les entreprises de ce secteur ont le plus grand poids.
L’indice composite Nasdaq a clôturé la séance en baisse de 2,5 %, à 24 509,76 points, enregistrant ainsi le plus fort recul parmi les principaux indices. Le S&P 500 a reculé de 1,9 % à 7 416,59 points, tandis que le Dow Jones a perdu 1,4 % pour s’établir à 51 608,17 points, tandis que le Russell 2000 a reculé de 1,7 % à 2 742,94 points.
La baisse ne s’est pas limitée aux grandes entreprises technologiques, mais a touché un éventail plus large de sociétés américaines cotées en bourse. Malgré la gravité des pertes, les principaux indices affichent toujours une performance positive depuis le début de l’année 2026, ce qui fait plutôt penser à une correction brutale et à une réévaluation de certains actifs, plutôt qu’au début avéré d’une baisse à long terme du marché.
Nvidia sous pression
L’action Nvidia, l’un des principaux symboles de l’essor du secteur technologique ces dernières années, subit une pression continue suite au départ surprise de son PDG, Jensen Huang, au milieu des interrogations concernant la gestion de l’entreprise dans la période à venir, les perspectives de ses activités et les restrictions américaines sur l’accès de la Chine aux puces de pointe destinées à l’intelligence artificielle.
L’action de la société a perdu environ 4,1 % lundi, portant sa baisse depuis début novembre à près de 24 %. L’impact ne s’est pas limité à Nvidia, puisque l’indice Philadelphia Semiconductor a chuté de 5,3 % au cours de la séance, et que les actions d’Intel et de Micron ont enregistré des pertes importantes.
Les investisseurs se posent désormais une question fondamentale : les entreprises spécialisées dans l’intelligence artificielle sont-elles désormais surévaluées ? Ces dernières années, le marché a misé sur une demande quasi ininterrompue pour les technologies d’intelligence artificielle, mais les opérateurs s’intéressent désormais également au coût de construction des centres de données, aux dépenses d’équipement, aux délais de retour sur investissement et à la rentabilité réelle des projets. Ces calculs conduisent à une réallocation des capitaux, qui se traduit par une réduction des positions sur les actions technologiques les plus chères et par la recherche d’opportunités dans d’autres secteurs.
À cela s’ajoute la crainte d’un durcissement éventuel, de la part de Washington, des restrictions imposées aux entreprises chinoises concernant l’utilisation de puces de pointe et l’accès à distance aux capacités de calcul, ce qui accroît les risques pour les fabricants de semi-conducteurs et les fournisseurs d’équipements pour centres de données. Le marché attend avec impatience les résultats trimestriels d’NVIDIA, dont les analystes prévoient une croissance des bénéfices d’environ 90 % en glissement annuel, ce qui signifie que de bons résultats pourraient ne pas suffire si les prévisions de la direction déçoivent les investisseurs.
Une Europe plus solide
Les bourses européennes ont clôturé en légère baisse, l’indice Stoxx Europe 600 reculant de 0,28 % à 662,31 points, mettant ainsi fin à une série de cinq séances haussières au cours desquelles il avait atteint des niveaux records. Les valeurs technologiques ont également subi des pressions : ASML a perdu environ 2,4 %, Aixtron 2,8 %, Technoprop 4,2 % et Siemens Energy environ 1,8 %.
Les investisseurs craignent que les difficultés du marché américain de l’intelligence artificielle ne se répercutent sur les fabricants européens d’équipements et de composants pour centres de données. En revanche, d’autres secteurs ont maintenu une performance positive, notamment celui de la santé, dont les actions ont progressé d’environ 0,8 %, ainsi que les producteurs de biens de consommation courante, les entreprises agroalimentaires et les opérateurs de télécommunications.
Cette relative résilience s’explique par la structure sectorielle du marché européen, où les indices sont davantage influencés par les banques, l’industrie, le secteur pharmaceutique et la consommation que par une poignée de grandes entreprises technologiques, comme c’est le cas aux États-Unis. La baisse des cours du pétrole constitue un facteur potentiellement favorable, car elle pourrait atténuer les pressions inflationnistes et les coûts d’exploitation, tout en soutenant la demande des consommateurs, malgré la persistance de facteurs négatifs tels que la faiblesse de l’activité économique en Chine, les incertitudes pesant sur l’industrie européenne et les risques géopolitiques.
Rééquilibrage entre les secteurs
Ce qui se passe n’est pas seulement une chute simultanée des indices, mais un rééquilibrage des capitaux entre les secteurs. Les données de BNP Paribas indiquent que les secteurs du pétrole, du gaz, de la chimie et de la technologie ont été les plus performants en Europe depuis le début de l’année 2026 jusqu’au 13 novembre, tandis qu’aux États-Unis, ce sont les entreprises énergétiques, les fabricants d’équipements technologiques et le secteur pharmaceutique qui ont dominé le classement.
L’intérêt pour les actions liées à l’intelligence artificielle et aux semi-conducteurs a reculé en raison des craintes liées à des valorisations élevées, et le secteur des équipements technologiques a subi des pressions dues à une réévaluation des investissements dans les centres de données, tandis que les secteurs pharmaceutique et de la santé ont bénéficié de la demande liée à la défense et des résultats des entreprises. le secteur de l’énergie est resté volatil en fonction des cours du pétrole, tandis que les banques et les biens de consommation ont conservé une relative stabilité, soutenues par la redistribution des fonds, les niveaux des taux d’intérêt et la nature défensive de leurs activités.
Ainsi, les investisseurs s’éloignent progressivement de tout ce qui touche à l’intelligence artificielle, accordant davantage d’importance aux résultats financiers réels, à la rentabilité des entreprises et à la capacité à justifier les valorisations élevées du marché.
Que s’est-il passé le 17 novembre ?
Au cours des dernières semaines, des messages évoquant une vaste crise numérique imminente aux États-Unis se sont répandus sur les réseaux sociaux et dans certains médias, allant, dans leurs versions les plus extrêmes, jusqu’à évoquer une cyberattaque de grande ampleur le 17 novembre qui paralyserait Internet, frapperait le système bancaire et priverait les clients de l’accès à leurs comptes.
Ces inquiétudes ont été exacerbées par de réelles pannes techniques survenues le 16 novembre, lorsque des clients de JPMorgan Chase, de Bank of America, de Wells Fargo et d’autres établissements financiers ont signalé des difficultés pour accéder aux services bancaires en ligne et effectuer certaines opérations, auxquelles s’ajoutaient des rapports faisant état de retards dans les virements via le système ZEL.
La réalité est toutefois différente des rumeurs. Les médias américains ont attribué la panne chez J.P. Morgan Chase à une erreur technique au niveau de l’infrastructure logicielle et matérielle de la banque, et celle-ci a confirmé que le problème n’était pas lié à une cyberattaque. Quant à l’opérateur Zill, il a déclaré que son réseau avait continué à fonctionner et que les retards étaient dus à des problèmes rencontrés par certaines banques en particulier.
Le 17 novembre, un test du système d’alerte d’urgence est effectivement prévu aux États-Unis ; il s’agit d’une brève diffusion à la radio et à la télévision, et en aucun cas d’une coupure d’Internet, des services bancaires ou de l’électricité. Il n’existe aucune confirmation fiable quant à l’existence d’un plan d’attaque informatique mondiale à cette date.
Si les rumeurs ne se confirment pas et que les dysfonctionnements sont résolus, l’impact de cette affaire restera limité, avec une possible hausse temporaire de la volatilité des actions des banques, des systèmes de paiement et des entreprises technologiques, sans pour autant justifier une vague de ventes massives. Quant au deuxième scénario, à savoir une cyberattaque effective visant les infrastructures des banques, des systèmes de paiement, des bourses et des grandes institutions financières, aurait exercé une pression sur les actions des plus grandes banques américaines, des sociétés de transfert électronique de fonds, des entreprises de cloud computing et de cybersécurité, des compagnies d’assurance, ainsi que sur les titres liés au bon fonctionnement du système financier, et aurait pu pousser les investisseurs à réduire leurs positions à haut risque pour se tourner vers les obligations d’État, l’or et les devises. Mais ce scénario reste pour l’instant hypothétique.
Les événements attendus par les marchés
Les investisseurs attendent avec impatience les résultats d’NVIDIA, prévus le 17 novembre, qui constitueront un test majeur pour le marché technologique : des résultats et des prévisions solides pourraient mettre un terme à la vente des actions des fabricants de puces et soutenir le Nasdaq ; en revanche, si la direction ne parvient pas à convaincre les investisseurs de la solidité de la demande en équipements d’intelligence artificielle, la baisse pourrait se poursuivre et s’étendre à d’autres entreprises technologiques.
Le 19 novembre, l’introduction en bourse d’Anthropic est attendue, ce qui constituera l’occasion d’évaluer l’un des principaux acteurs du marché de l’intelligence artificielle ; le succès de cette introduction pourrait confirmer l’intérêt persistant pour le secteur, tandis qu’une faible demande risquerait d’aggraver les doutes quant à ses perspectives.
Le marché suit également de près les déclarations des responsables de la Réserve fédérale et la publication du compte-rendu de la réunion d’octobre, dans un contexte d’inquiétude face à une politique monétaire plus restrictive ; en effet, la persistance d’une inflation élevée, conjuguée à des signaux laissant entrevoir une hausse des taux d’intérêt, constituera un facteur négatif supplémentaire, car le renchérissement du crédit réduit l’attrait des investissements en actions, notamment dans le secteur technologique.
Les rencontres de Donald Trump avec Xi Jinping et Vladimir Poutine en marge du Forum de l’APEC suscitent un intérêt particulier, car tout accord concernant le commerce, la technologie et la sécurité internationale pourrait influencer le moral des investisseurs, et ce sont les entreprises technologiques et les fabricants de semi-conducteurs qui restent les plus sensibles à ces résultats.
En résumé, il est prématuré de parler du début d’une véritable crise boursière mondiale, mais ce qui se passe reflète un changement de fond dans le sentiment des investisseurs : Wall Street réévalue le secteur technologique, et l’Europe subit le même processus tout en faisant preuve d’une plus grande résilience. Les entreprises dont la valorisation repose sur les perspectives de croissance future de l’intelligence artificielle restent les plus exposées, tandis que les secteurs de la santé, de l’industrie pharmaceutique, certaines entreprises industrielles et les fabricants de biens de consommation courante apparaissent aujourd’hui comme des valeurs refuges plus attractives. Les marchés pourraient rester volatils dans les jours à venir, le facteur déterminant étant la capacité des grandes entreprises technologiques à justifier leurs valorisations par des résultats financiers concrets.